Domain kfzschaden-online.de kaufen?
Wir ziehen mit dem Projekt
kfzschaden-online.de um.
Sind Sie am Kauf der Domain
kfzschaden-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kfzschaden-online.de kaufen?
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **

Ähnliche Suchbegriffe für QPSK
Top-Angebote
Produkte zum Begriff QPSK:
-
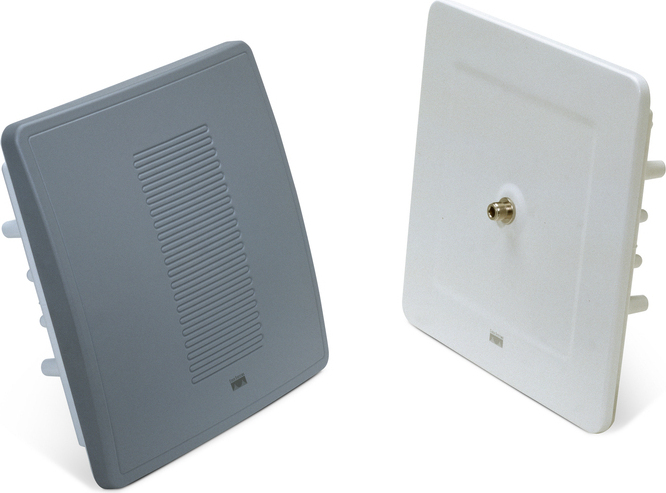
Cisco Aironet 1400 Wireless Bridge, 54 Mbit/Sek, 16-QAM, 64-QAM, BPSK, QPSK, CSMA/CA, 37 km, 5.725 - 5.825 GHz, KabellosDatenübertragungsrate (Maximum):54 Mbit/SekAntennentyp:NModulation:16-QAM, 64-QAM, BPSK, QPSKMedien-Zugang Protokoll:CSMA/CAMaximale Strecke (außen):37 kmFrequenzband:5.725 - 5.825 GHzAnzahl Kanäle:4Übertragungstechnik:KabellosSicherheit:UL 60950, CSA C22.2 No. 60950-00, IEC 60950, EN 60950, NEMA 4Unterstützte Sicherheitsalgorithmen:LEAPManagement-Protokolle:SNMP v1, SNMP v2, Telnet, HTTP, FTP, TFTPTemperaturbereich in Betrieb:-30 - 55 °CLuftfeuchtigkeit in Betrieb:0 - 100%Temperaturbereich bei Lagerung:-40 - 85 °CHöhe bei Betrieb:0 - 4206mHöhe bei Lagerung:0 - 4877mAbmessungen (BxTxH):290 x 290 x 90 mmGewicht:5 kgKonnektivität LEDs:YElektromagnetische Interferenzen:FCC Part 15.107 & 15.109 Class B, ICES-003 Class B, EN 55022 Class B, EN 55024 Allgemeine InformationenHersteller:Cisco Systems, IncHersteller-Artikelnummer:AIR-BR1410A-A-K9-NHersteller-Webseite:Marke:CiscoProduktlinie:AironetModell:1410AProduktbezeichnung:Wireless Bridge Aironet 1400 1410Produkttyp:Wireless BridgeTechn301,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
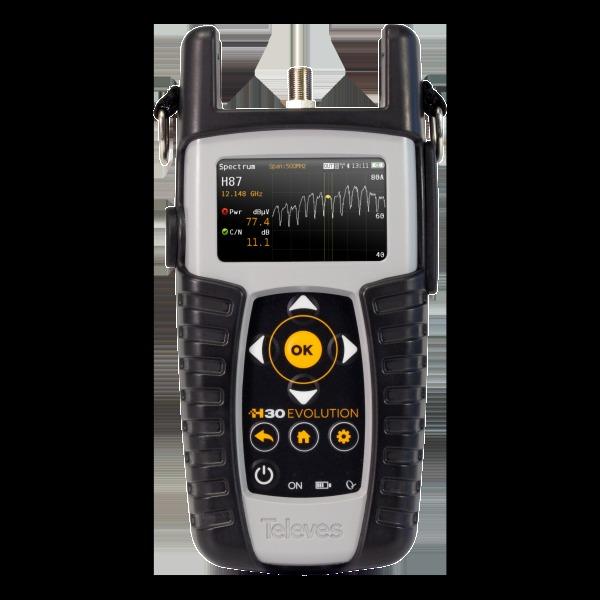
Televes H30Evolution, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30Evolution. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 175 mm, Tiefe: 52 mm, Höhe: 100 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite175 mmTiefe52 mmHöhe100 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformat1950,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
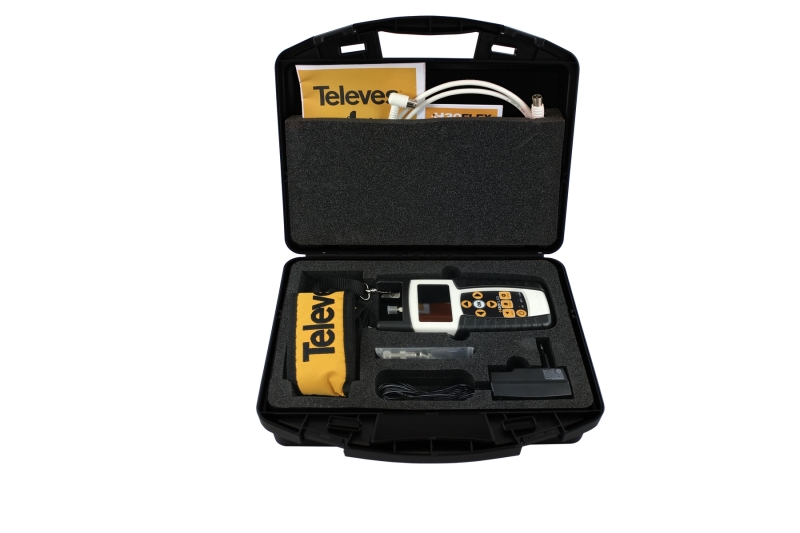
Televes H30FLEX, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30FLEX. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 400 mm, Tiefe: 225 mm, Höhe: 300 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite400 mmTiefe225 mmHöhe300 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformatsys1754,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Schadensregulierung nach einem Unfall?
Die Schadensregulierung nach einem Unfall erfolgt in der Regel über die Versicherungen der beteiligten Parteien. Zunächst muss der Unfall bei der eigenen Versicherung gemeldet werden. Anschließend wird der Schaden begutachtet und die Höhe des Schadens ermittelt. Die Versicherungen der beteiligten Parteien klären dann untereinander die Schuldfrage und übernehmen die Kosten für die Reparatur oder den Ersatz des beschädigten Fahrzeugs. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **


Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
Top-Angebote
Produkte zum Begriff QPSK:
-
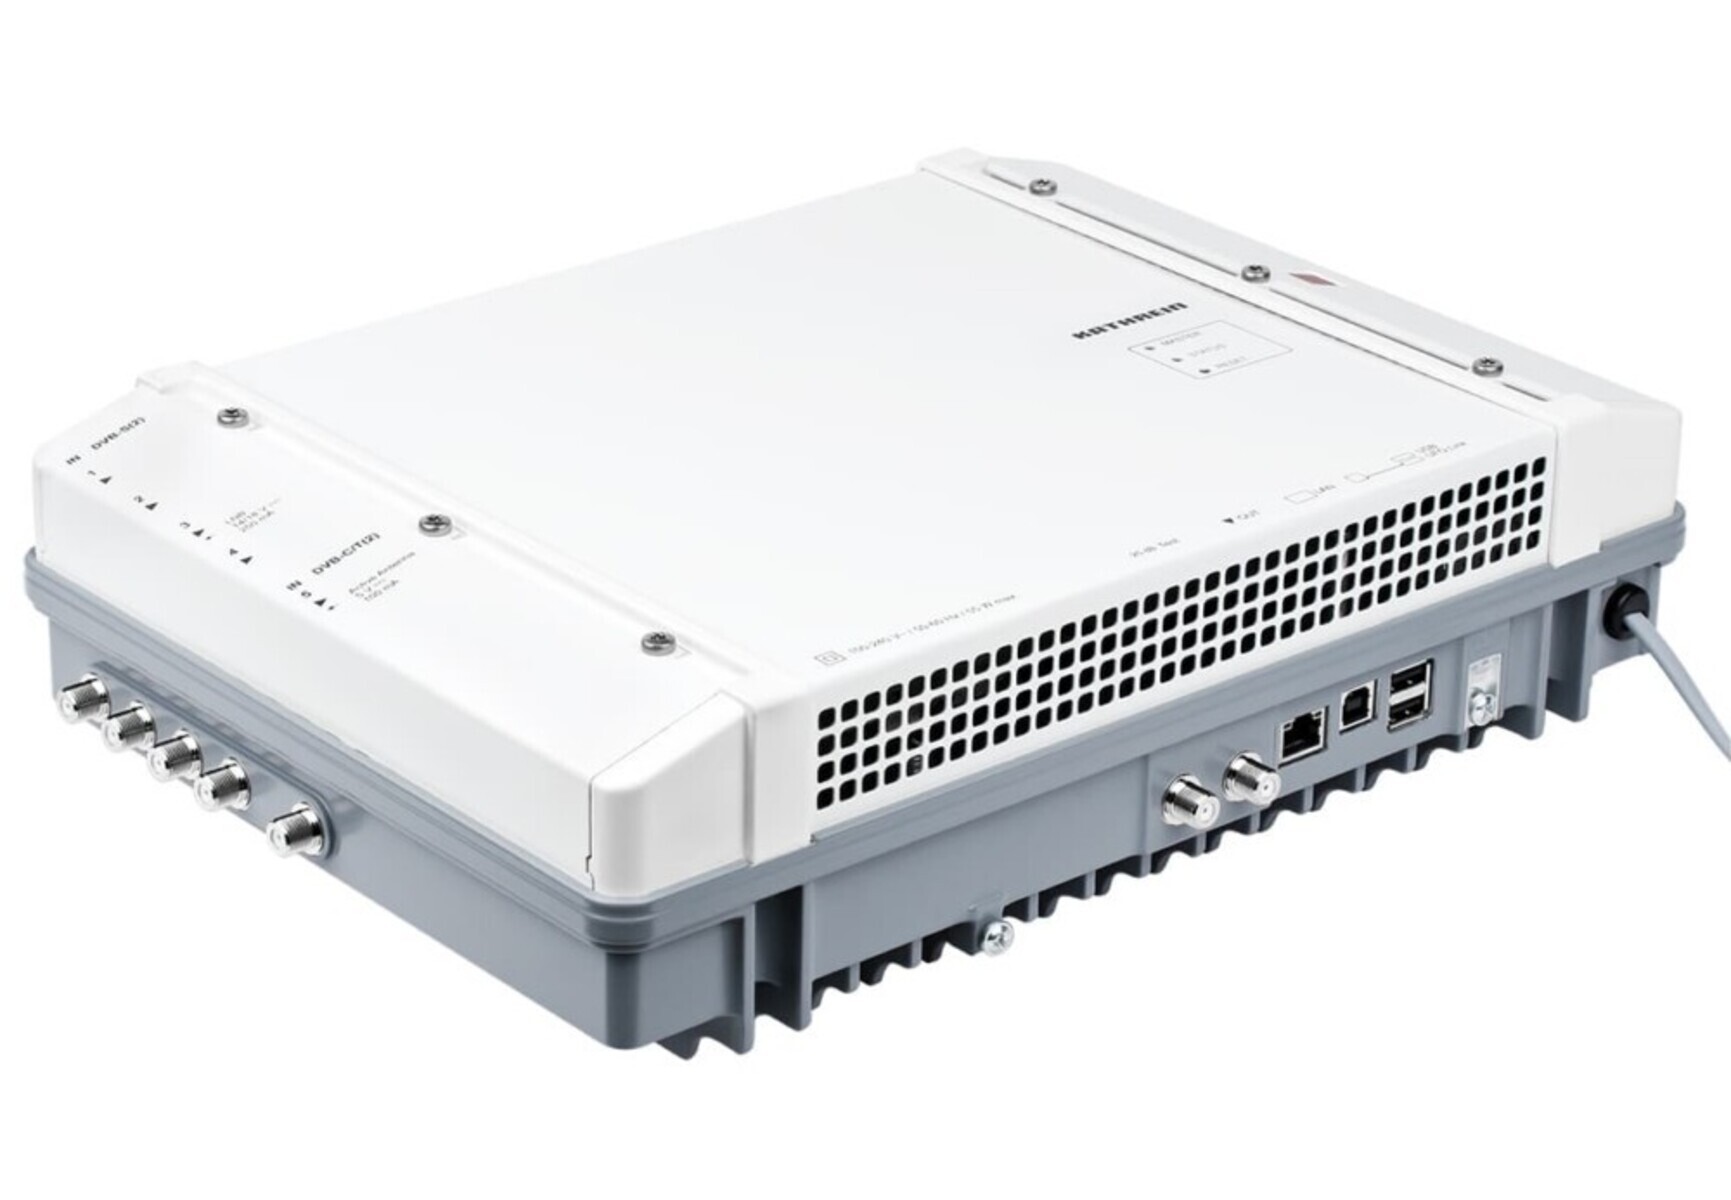
Kathrein UFO 87-10, 16-QAM, 64-QAM, 256-QAM, QPSK, F, Digitale Kopfstelle, Weiß, 432 mm, 355 mmKathrein UFOmini Kopfstelle 10fach UFO 87-10 Hersteller:Kathrein Bezeichnung:UFOmini Kopfstelle 10fach Multi-DVB - DVB-C Typ:UFO 87-10 Erweiterbar:ja Nachbarkanaltauglich:ja Stereo:ja Max. Anzahl aufbereitete Programme/Kanäle:10 Kathrein UFOmini Kopfstelle 10fach UFO 87-10: weitere Details UFOmini Kopfstelle 8fach, Eingang typ. 4 x Sat ZF mit DiSEqC 1.0 und 1 x Multifrontend DVB-T T2, DVB-C, Frontend typ. 8fach-DVB-S S2 S2x, DVB-T T2, DVB-C, Backend typ. 10 x DVB-C, TS-Proz., QAM-Modulator, Prog. ueber USW 800 Geliefert wird: Kathrein UFOmini Kopfstelle 10fach Multi-DVB - DVB-C UFO 87-10, Verpackungseinheit: 1 Stk., EAN: 4063242002917 Modulation:16-QAM, 64-QAM, 256-QAM, QPSKAnzahl Ethernet-LAN-Anschlüsse (RJ-45):1Anzahl USB 2.0 Anschlüsse:2RF-Eingang:4RF Verbindungstyp:FGerätetyp:Digitale KopfstelleProduktfarbe:WeißVerpackungsbreite:432 mmVerpackungstiefe:355 mmVerpackungshöhe:152 mmPaketgewicht:5,02 kgKonformitätsbescheinigungen: UFOmini Kopfstelle, 10-fach Frontend DiSEqC, Transport3932,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cisco Aironet 1400 Wireless Bridge, 54 Mbit/Sek, 16-QAM, 64-QAM, BPSK, QPSK, CSMA/CA, 37 km, 5.725 - 5.825 GHz, KabellosDatenübertragungsrate (Maximum):54 Mbit/SekAntennentyp:NModulation:16-QAM, 64-QAM, BPSK, QPSKMedien-Zugang Protokoll:CSMA/CAMaximale Strecke (außen):37 kmFrequenzband:5.725 - 5.825 GHzAnzahl Kanäle:4Übertragungstechnik:KabellosSicherheit:UL 60950, CSA C22.2 No. 60950-00, IEC 60950, EN 60950, NEMA 4Unterstützte Sicherheitsalgorithmen:LEAPManagement-Protokolle:SNMP v1, SNMP v2, Telnet, HTTP, FTP, TFTPTemperaturbereich in Betrieb:-30 - 55 °CLuftfeuchtigkeit in Betrieb:0 - 100%Temperaturbereich bei Lagerung:-40 - 85 °CHöhe bei Betrieb:0 - 4206mHöhe bei Lagerung:0 - 4877mAbmessungen (BxTxH):290 x 290 x 90 mmGewicht:5 kgKonnektivität LEDs:YElektromagnetische Interferenzen:FCC Part 15.107 & 15.109 Class B, ICES-003 Class B, EN 55022 Class B, EN 55024 Allgemeine InformationenHersteller:Cisco Systems, IncHersteller-Artikelnummer:AIR-BR1410A-A-K9-NHersteller-Webseite:Marke:CiscoProduktlinie:AironetModell:1410AProduktbezeichnung:Wireless Bridge Aironet 1400 1410Produkttyp:Wireless BridgeTechn301,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes H30Evolution, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30Evolution. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 175 mm, Tiefe: 52 mm, Höhe: 100 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite175 mmTiefe52 mmHöhe100 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformat1950,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wie funktioniert die Schadensregulierung nach einem Unfall?
Die Schadensregulierung nach einem Unfall erfolgt in der Regel über die Versicherungen der beteiligten Parteien. Zunächst muss der Unfall bei der eigenen Versicherung gemeldet werden. Anschließend wird der Schaden begutachtet und die Höhe des Schadens ermittelt. Die Versicherungen der beteiligten Parteien klären dann untereinander die Schuldfrage und übernehmen die Kosten für die Reparatur oder den Ersatz des beschädigten Fahrzeugs. **
-
Kann ich eine Versicherung im Schadensfall kündigen?
Kann ich eine Versicherung im Schadensfall kündigen? In der Regel ist es nicht möglich, eine Versicherung im Schadensfall zu kündigen, da dies gegen die Vertragsbedingungen verstoßen würde. Die Versicherungsgesellschaft hat das Recht, den Vertrag zu kündigen, wenn falsche Angaben gemacht wurden oder der Versicherungsnehmer betrügerisch gehandelt hat. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, unter welchen Umständen eine Kündigung möglich ist. Im Falle eines Schadens ist es ratsam, sich an die Versicherungsgesellschaft zu wenden und den Schaden zu melden, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für QPSK
-
Televes H30FLEX, DVB-C, DVB-S, DVB-S2, 50 - 2400 MHz, 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK, 10 dB, F, AkkuTeleves H30FLEX. Digitales Signalformatsystem: DVB-C, DVB-S, DVB-S2, Frequenzbereich: 50 - 2400 MHz, Modulation: 8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSK. RF Verbindungstyp: F. Energiequelle: Akku, Batteriekapazität: 2300 Wh, Eingangsspannung: 100 - 240 V. Display-Typ: TFT, Bildschirmdiagonale: 7,11 cm (2.8"). Breite: 400 mm, Tiefe: 225 mm, Höhe: 300 mmLeistungenDigitales SignalformatsystemDVB-C, DVB-S, DVB-S2Frequenzbereich50 - 2400 MHzModulation8PSK, 16-QAM, 32-QAM, 64-QAM, 128-QAM, 256-QAM, QPSKGenauigkeit10 dBAnschlüsse und SchnittstellenRF VerbindungstypFEnergieEnergiequelleAkkuBatteriekapazität2300 WhEingangsspannung100 - 240 VAusgangsspannung12 VStromstärke (maximal)2 ADesignEingebautes DisplayJaDisplay-TypTFTBildschirmdiagonale7,11 cm (2.8")BetriebsbedingungenBetriebstemperatur-5 - 45 °CGewicht und AbmessungenBreite400 mmTiefe225 mmHöhe300 mmGewicht2,18 kgVerpackungsdatenPaketgewicht2,69 kgLieferumfangMitgelieferte KabelKoaxialTragetascheJa Digitales Signalformatsys1754,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übernimmt die Versicherung den Schadensfall des Einbruchs?
Ob die Versicherung den Schadensfall eines Einbruchs übernimmt, hängt von den genauen Bedingungen des Versicherungsvertrags ab. In der Regel sind Einbrüche jedoch durch eine Hausratversicherung abgedeckt. Es ist wichtig, den Schaden so schnell wie möglich bei der Versicherung zu melden und alle erforderlichen Unterlagen einzureichen. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
-
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.